सुप्रीम कोर्ट ने आयकर अधिनियम, 1961 की धारा 147 के तहत असेसमेंट दोबारा खोलने के संबंध में स्पष्ट किया है कि यदि मूल असेसमेंट आदेश में संबंधित मुद्दे पर स्पष्ट रूप से या आवश्यक निहितार्थ के आधार पर कोई राय नहीं बनाई गई थी, तो उस मुद्दे पर दोबारा असेसमेंट शुरू करना ‘राय में बदलाव’ (Change of Opinion) नहीं माना जाएगा।
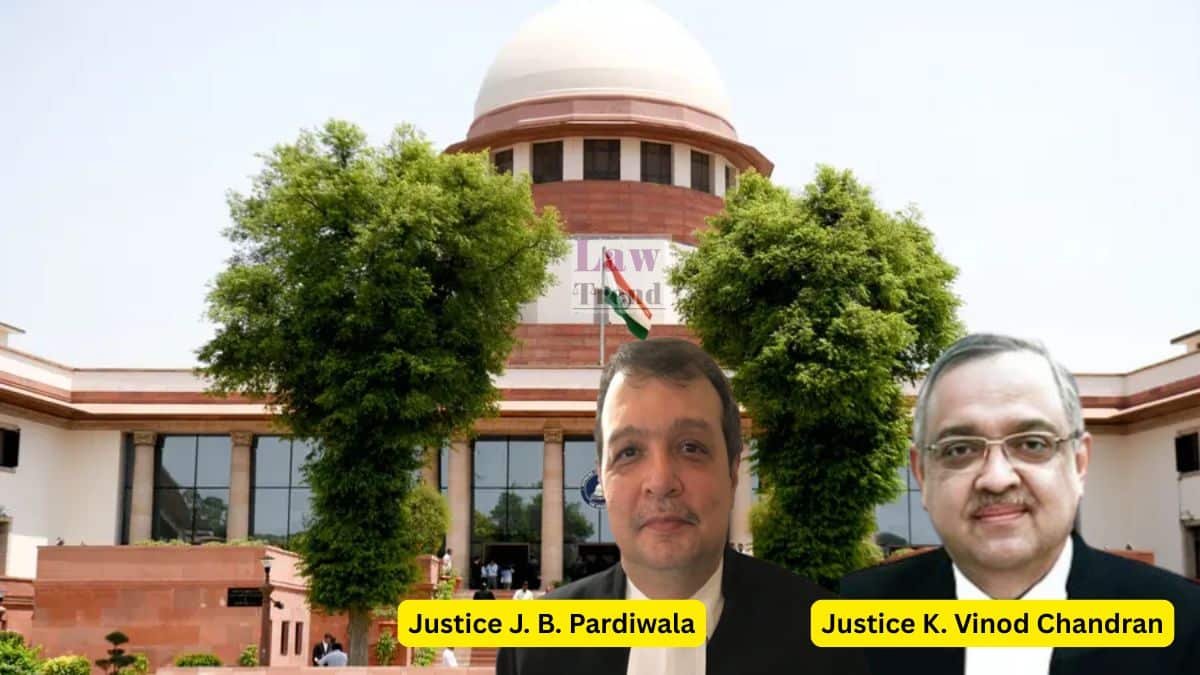
जस्टिस जे.बी. परदीवाला और जस्टिस के. विनोद चंद्रन की बेंच ने चेतन सभरवाल और नितिन सभरवाल के आकलन वर्ष 2008-09 और 2009-10 से संबंधित पुनर्मूल्यांकन नोटिसों को वैध ठहराते हुए उनकी अपीलें खारिज कर दीं।
कोर्ट ने पाया कि दोनों भाइयों द्वारा बेचे गए शेयरों का मूल्य वास्तविक मूल्य से अधिक दर्शाए जाने संबंधी जांच रिपोर्ट, धारा 147 के तहत आयकर अधिकारी के पास आय के आकलन से बच निकलने का विश्वास करने के लिए ठोस सामग्री थी।
क्या था मामला?
चेतन और नितिन सभरवाल ने दो अन्य शेयरधारकों के साथ 19 अक्टूबर 2007 को GYS Real Estate Pvt. Ltd. से शेयर खरीद समझौते किए थे।
इन समझौतों के तहत Pawan Impex (P.) Ltd. और SVIIT Software (P.) Ltd. के शेयर क्रमशः 195 करोड़ रुपये और 60 करोड़ रुपये में बेचे जाने थे। प्रत्येक विक्रेता को बिक्री राशि का एक-चौथाई हिस्सा मिलना था।
चेतन सभरवाल ने आकलन वर्ष 2008-09 के रिटर्न में खरीदार से प्राप्त 37.64 करोड़ रुपये को विविध क्रेडिट (Sundry Credit) के रूप में दर्शाया था। दिसंबर 2010 में धारा 143(3) के तहत असेसमेंट में घोषित आय स्वीकार कर ली गई।
बाद में दोनों भाइयों ने पूंजीगत लाभ की राशि कैपिटल गेन्स सेविंग्स बैंक अकाउंट में जमा की और धारा 54F के तहत कटौती का दावा किया। अप्रैल 2010 में उन्होंने दिल्ली की एक आवासीय संपत्ति में संयुक्त रूप से आधा हिस्सा खरीदा।
असेसमेंट पूरा होने के बाद DGIT (जांच), लखनऊ के अंतर्गत नोएडा जांच इकाई ने प्रारंभिक निष्कर्ष निकाला कि कंपनियों की जमीन और भवन की लागत की तुलना में उनके शेयरों का मूल्य अधिक दर्शाया गया था। रिपोर्ट में संपत्ति निवेश का प्रमुख स्रोत शेयर बिक्री से प्राप्त रकम बताया गया।
इस रिपोर्ट के आधार पर आकलन अधिकारी ने 31 मार्च 2015 को धारा 148 के तहत नोटिस जारी किया।
दिल्ली हाईकोर्ट ने 6 अगस्त 2019 को नोटिस के खिलाफ चुनौती खारिज कर दी थी।
अपीलकर्ताओं ने कहा, पहले ही हो चुकी थी लेनदेन की जांच
अपीलकर्ताओं की ओर से वरिष्ठ अधिवक्ता मुकुल रोहतगी ने दलील दी कि शेयरों का अधिक मूल्यांकन होने से विक्रेता की आय के आकलन से बच निकलने का मामला नहीं बनता।
उन्होंने कहा कि संबंधित लेनदेन की पूरी जानकारी पहले ही दी जा चुकी थी और स्क्रूटनी असेसमेंट में उसकी जांच भी हुई थी।
उनका तर्क था कि चार वर्ष से अधिक समय बाद असेसमेंट दोबारा खोलने के लिए करदाता की ओर से महत्वपूर्ण तथ्यों का खुलासा न किए जाने की शर्त पूरी होनी चाहिए। उन्होंने पुनर्मूल्यांकन को केवल राय में बदलाव बताया।
राजस्व विभाग की ओर से वरिष्ठ अधिवक्ता निशा बागची और अतिरिक्त सॉलिसिटर जनरल के.एम. नटराज ने कहा कि जांच रिपोर्ट विशिष्ट, विश्वसनीय और ठोस सामग्री पर आधारित थी।
उन्होंने तर्क दिया कि धारा 143(3) के तहत पारित मूल आदेश में कारण दर्ज नहीं थे, इसलिए यह नहीं माना जा सकता कि आकलन अधिकारी ने संबंधित मुद्दे पर कोई राय बनाई थी।
उन्होंने यह भी बताया कि नितिन सभरवाल के रिटर्न केवल धारा 143(1) के तहत सूचना (Intimation) जारी करके स्वीकार किए गए थे।
राय में बदलाव के आधार पर असेसमेंट दोबारा नहीं खोला जा सकता
सुप्रीम कोर्ट ने धारा 147 के तहत ‘विश्वास करने का कारण’ (Reason to Believe) और ‘राय में बदलाव’ के संबंध में कई सिद्धांत स्पष्ट किए।
बेंच ने कहा:
“केवल ‘राय में बदलाव’ असेसमेंट दोबारा खोलने का कारण नहीं हो सकता, क्योंकि आकलन अधिकारी के पास पुनर्मूल्यांकन करने की शक्ति है, अपने आदेश की समीक्षा करने की नहीं।”
कोर्ट ने पाया कि दर्ज किए गए कारणों और आकलन अधिकारी के विश्वास के बीच सीधा संबंध था।
बेंच के अनुसार, जांच रिपोर्ट केवल शेयरों के मूल्यांकन तक सीमित नहीं थी। उसमें पूंजीगत लाभ को आगामी वर्षों में समायोजित करने और धारा 54F के तहत कटौती के दावे का भी उल्लेख था।
कोर्ट ने कहा:
“कथित लेनदेन की सच्चाई की जांच किए जाने की आवश्यकता का निष्कर्ष निकालना और जांच के बाद नोटिस जारी करने के कारण मौजूद होना, दोनों एक जैसी बातें नहीं हैं।”
मूल असेसमेंट आदेश में संबंधित मुद्दे पर कोई राय नहीं थी
सुप्रीम कोर्ट ने पाया कि नितिन सभरवाल के रिटर्न धारा 143(1) के तहत केवल सूचना जारी करके स्वीकार किए गए थे। इसलिए उनके मामले में कोई नियमित असेसमेंट नहीं हुआ और आकलन अधिकारी ने कोई राय भी नहीं बनाई थी।
चेतन सभरवाल के मामले में भी कोर्ट ने पाया कि मूल असेसमेंट आदेशों में उन मुद्दों पर कोई राय दर्ज नहीं थी, जिनके आधार पर पुनर्मूल्यांकन शुरू किया गया।
बेंच ने कहा:
“मौजूदा मामले में आकलन वर्ष 2008-09 का असेसमेंट आदेश केवल रिटर्न में घोषित आय को उसी रूप में स्वीकार करता है।”
कोर्ट ने स्पष्ट किया कि जहां मूल असेसमेंट में किसी मुद्दे पर कोई राय बनी ही नहीं थी, वहां उस मुद्दे पर बाद की कार्रवाई को राय में बदलाव नहीं कहा जा सकता।
सुप्रीम कोर्ट ने पुनर्मूल्यांकन नोटिस वैध ठहराए
सुप्रीम कोर्ट ने पाया कि 31 मार्च 2015 का नोटिस मूल असेसमेंट के बाद तैयार की गई ठोस जांच सामग्री पर आधारित था।
बेंच ने माना कि संबंधित जानकारी के आधार पर धारा 147 के तहत पुनर्मूल्यांकन की कार्यवाही शुरू करने के लिए आवश्यक आधार मौजूद था।
इसके साथ ही सुप्रीम कोर्ट ने दिल्ली हाईकोर्ट के फैसले में हस्तक्षेप करने से इनकार करते हुए दोनों भाइयों की अपीलें खारिज कर दीं।
केस डिटेल्स
केस का नाम: Chetan Sabharwal v. Assistant Commissioner of Income Tax Circle 28(1), New Delhi
केस नंबर: Civil Appeal No. 13953 of 2026 (संबंधित अपीलों सहित)
पीठ: जस्टिस जे.बी. परदीवाला और जस्टिस के. विनोद चंद्रन
फैसले की तारीख: 28 अक्टूबर 2026