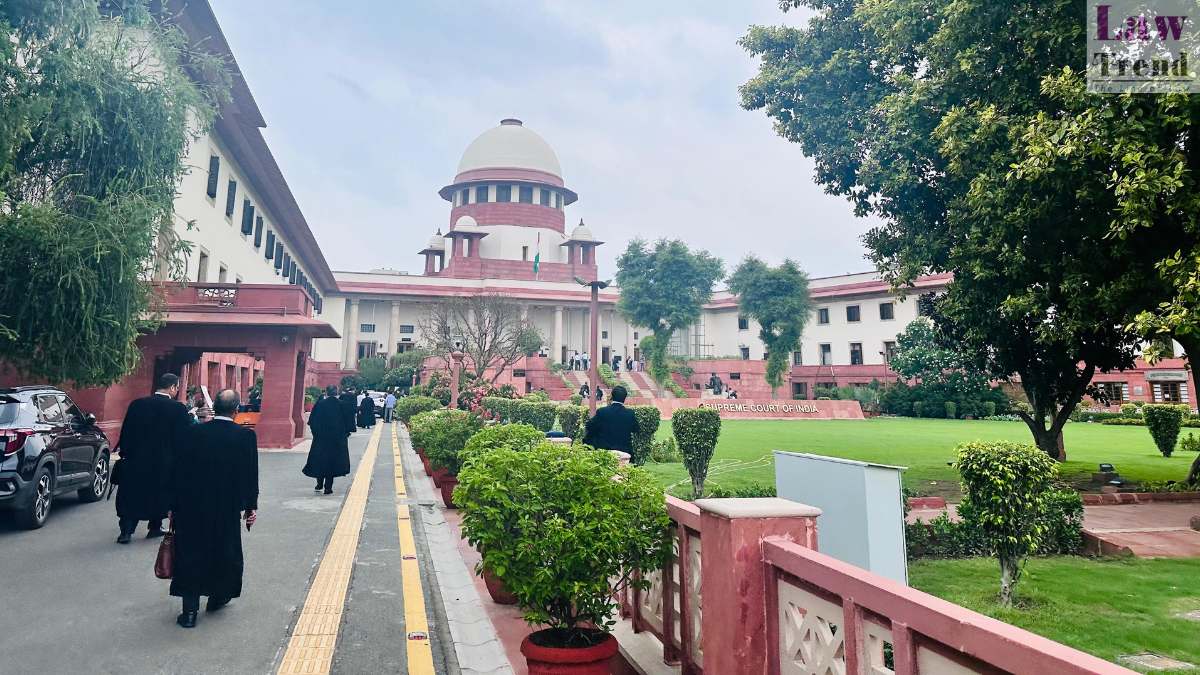
देश की बैंकिंग व्यवस्था की कार्यप्रणाली पर गहरी चिंता व्यक्त करते हुए सुप्रीम कोर्ट ने एक बेहद तीखी टिप्पणी की है। सुप्रीम कोर्ट ने कहा है कि देश के बैंक बड़े कॉरपोरेट घरानों को करोड़ों रुपये का लोन बांटने में तो अत्यधिक ‘लापरवाह’ (कैजुअल) रवैया अपनाते हैं, लेकिन वहीं जब कोई आम नागरिक अपनी छोटी जरूरतों के लिए लोन लेने जाता है, तो उसे बेहद जटिल प्रक्रियाओं और मानसिक उत्पीड़न (बॉर्डरलाइन हैरेसमेंट) से गुजरना पड़ता है।
जस्टिस अहसानुद्दीन अमानुल्लाह और जस्टिस आर महादेवन की पीठ ने 19 मई को यह महत्वपूर्ण टिप्पणियां हरियाणा की एक कंपनी ‘मेसर्स भास्कर इंटरनेशनल प्राइवेट लिमिटेड’ द्वारा भारतीय स्टेट बैंक (SBI) के खिलाफ दायर विशेष अनुमति याचिका (SLP) पर सुनवाई के दौरान कीं।
हालांकि, अदालत ने लोन डिफॉल्ट करने वाली इस कॉरपोरेट कंपनी को कोई बड़ी राहत न देते हुए उसकी याचिका को खारिज कर दिया, लेकिन इस बहाने देश के बैंकिंग तंत्र की विसंगतियों को जरूर कटघरे में खड़ा कर दिया।
‘हम आंखें बंद नहीं रख सकते’: एसबीआई की लापरवाही पर उठाए सवाल
सुप्रीम कोर्ट के सामने आया यह मामला देश के सबसे बड़े सार्वजनिक क्षेत्र के बैंक, एसबीआई (SBI) द्वारा लोन देने की प्रक्रिया में की गई गंभीर अनदेखी को उजागर करता है।
तथ्यों के अनुसार, भास्कर इंटरनेशनल प्राइवेट लिमिटेड ने साल 2019 में एसबीआई से ₹8.09 करोड़ का लोन लिया था। लेकिन चौंकाने वाली बात यह रही कि कंपनी ने लोन की पहली किस्त भी नहीं चुकाई। नतीजा यह हुआ कि लोन मिलने के महज 5 से 6 महीनों के भीतर ही, 29 जुलाई 2019 को एसबीआई को इस खाते को एनपीए (गैर-निष्पादित परिसंपत्ति) घोषित करना पड़ा।
इस पर नाराजगी जाहिर करते हुए बेंच ने कहा, “हम एसबीआई के इस रवैये पर अपनी आंखें बंद नहीं रख सकते।” कोर्ट ने इसे बैंक अधिकारियों की साफ “लापरवाही” करार दिया। न्यायाधीशों ने कहा कि लोन मिलते ही पहली किस्त पर ही डिफॉल्ट हो जाना यह साफ तौर पर दर्शाता है कि एसबीआई के संबंधित अधिकारियों ने कर्ज लेने वाली कंपनी की भुगतान क्षमता का सही और उचित मूल्यांकन नहीं किया था।
आसान प्रक्रियाओं और गरीब-हितैषी नीतियों की वकालत
अदालत ने यह स्पष्ट किया कि वह ऋण सुरक्षा मानकों या बैंक के नियमों को ढीला करने की बात नहीं कर रही है, क्योंकि लोन के नियम तय करना रिजर्व बैंक ऑफ इंडिया (RBI) और संबंधित बैंकों का काम है।
लेकिन, अदालत ने आम कर्जदारों के प्रति अधिक मानवीय रवैया अपनाने की जोरदार वकालत की:
- प्रक्रियाएं सरल हों: सुप्रीम कोर्ट ने जोर दिया कि लोन आवेदन और वसूली (रिकवरी) की प्रक्रियाओं को आम कर्जदारों के लिए निश्चित रूप से अधिक आसान, पारदर्शी और न्यायसंगत बनाया जाना चाहिए।
- गरीबों को मिले नीतियों का लाभ: कोर्ट ने कहा कि बैंकों की रियायत और प्रोत्साहन से जुड़ी नीतियां इस तरह तैयार की जानी चाहिए जिससे समाज के सबसे निचले और आर्थिक रूप से कमजोर पायदान पर खड़े लोगों को इसका अधिकतम लाभ मिल सके।
कानूनी लड़ाई: छह साल बाद भुगतान का प्रस्ताव ‘टू लिटिल, टू लेट’
इस कानूनी विवाद की शुरुआत एसबीआई द्वारा सरफेसी (SARFAESI) कानून के तहत लोन रिकवरी की कोशिशों से हुई।
खाता एनपीए होने के बाद, एसबीआई ने 29 मई 2024 को यमुना नगर के जिला मजिस्ट्रेट से डिफॉल्टर कंपनी की संपत्तियों का भौतिक कब्जा लेने का आदेश हासिल किया। इस आदेश के क्रियान्वयन में हो रही देरी को देखते हुए बैंक ने पंजाब और हरियाणा हाईकोर्ट का रुख किया, जिसने 16 जनवरी 2025 को स्थानीय प्रशासन को दो महीने के भीतर बैंक को कब्जा दिलाने का निर्देश दिया था।
सुप्रीम कोर्ट में याचिकाकर्ता कंपनी की ओर से पेश सीनियर एडवोकेट नचिकेत जोशी ने दलील दी कि बैंक द्वारा एनपीए का वर्गीकरण ही गलत था। उन्होंने दावा किया कि कंपनी अब पूरा मूलधन चुकाने को तैयार है और यदि उसे थोड़ा समय और सहायता मिले तो वह अपने कारोबार को दोबारा खड़ा कर सकती है। उन्होंने बैंक द्वारा संपत्ति पर कब्जा करने की कार्रवाई को जल्दबाजी में उठाया गया कदम बताया।
दूसरी तरफ, एसबीआई का पक्ष रखते हुए सीनियर एडवोकेट अर्चना पाठक दवे ने इन दलीलों का कड़ा विरोध किया। उन्होंने अदालत को बताया कि कंपनी ने व्यावसायिक शर्तों पर यह लोन लिया था, लेकिन शुरुआत से ही एक भी किस्त या पाई नहीं चुकाई। उन्होंने यह भी जानकारी दी कि कर्जदार पहले ही चंडीगढ़ स्थित डेट्स रिकवरी ट्रिब्यूनल-II (DRT) का दरवाजा खटखटा चुके हैं, जहां उन्हें कोई राहत नहीं मिली है।
सुप्रीम कोर्ट ने बैंक की दलीलों से पूरी तरह सहमति जताई और देर से भुगतान करने के कंपनी के प्रस्ताव को खारिज कर दिया।
अदालत ने टिप्पणी की कि ₹8.09 करोड़ का कर्ज लेने के तुरंत बाद पहली ही किस्त पर डिफॉल्ट कर जाना और उसके बाद से आज तक एक पैसा भी न चुकाना, ऐसी बात नहीं है जिसे नजरअंदाज किया जा सके। कोर्ट ने कंपनी द्वारा साल 2025 में मूलधन चुकाने के प्रस्ताव को—जो लोन मिलने के लगभग छह साल बाद आया था—”टू लिटिल, टू लेट” (बहुत कम, बहुत देर से) करार दिया।
दो हफ़्ते की अस्थायी राहत
मुख्य याचिका को खारिज करने के बावजूद, सुप्रीम कोर्ट ने मानवीय आधार पर कर्जदार को अपनी कानूनी लड़ाई जारी रखने के लिए एक छोटा अवसर दिया है। कोर्ट ने आदेश दिया कि संपत्तियों पर 2 जून 2026 तक दो सप्ताह के लिए यथास्थिति (Status Quo) बनाए रखी जाए, ताकि याचिकाकर्ता चंडीगढ़ स्थित डीआरटी (DRT) के समक्ष अपनी लंबित अंतरिम राहत की गुहार लगा सकें।
कोर्ट ने साफ किया कि इस अस्थायी राहत का मुख्य मामले की योग्यता या डीआरटी और अन्य अपीलीय मंचों पर चल रही सुनवाई पर कोई असर नहीं पड़ेगा।