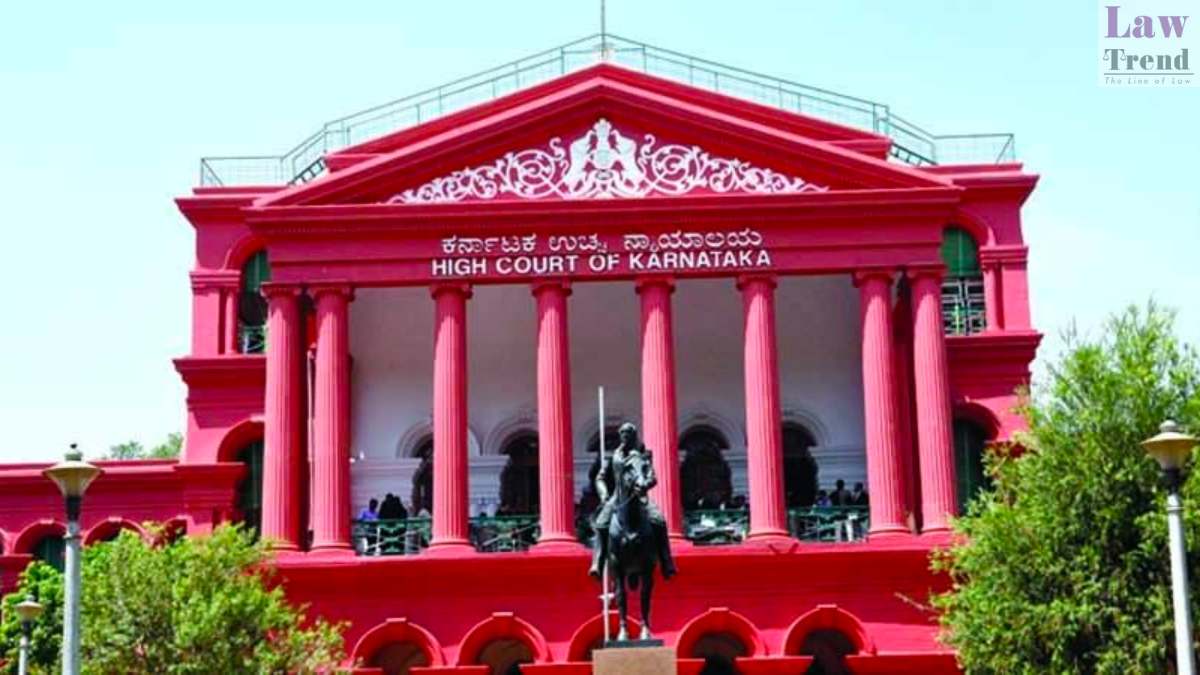
आयकर कानून के तहत ‘रिश्तेदारों’ से मिलने वाले उपहारों पर मिलने वाली कर छूट किसी व्यक्ति के लिंग पर नहीं, बल्कि विवाह और रक्त संबंधों जैसे कानूनी रूप से सत्यापित पारिवारिक रिश्तों पर आधारित है। केंद्र सरकार ने कर्नाटक हाईकोर्ट में एक समलैंगिक जोड़े की याचिका पर सुनवाई के दौरान यह पक्ष रखा है। यह याचिका बेंगलुरु के एक समलैंगिक जोड़े ने दायर की है, जिसमें उन्होंने अपने रिश्ते में आपस में दिए जाने वाले उपहारों पर समान आयकर छूट की मांग की है।
उपहार पर कर और विवाद की वजह
यह मामला बेंगलुरु के दो सॉफ्टवेयर इंजीनियरों और आईआईटी पूर्व छात्रों, अनुराग कालिया और अखिलेश गोडी से जुड़ा है। दोनों पिछले सात वर्षों से अधिक समय से साथ हैं और 2019 से बेंगलुरु में एक संयुक्त स्वामित्व वाले घर में रह रहे हैं। यह विवाद तब शुरू हुआ जब अखिलेश गोडी ने अपने रिश्ते की सालगिरह पर अनुराग कालिया को 14.41 ग्राम वजन का 22-कैरेट सोने का एक ब्रेसलेट उपहार में दिया। इस ब्रेसलेट का अनुमानित मूल्य 1,15,500 रुपये था, जो गोडी को उनके पिता से पारिवारिक विरासत के रूप में मिला था।
आयकर कानून की धारा 56(2)(x) के अनुसार, यदि किसी व्यक्ति को बिना किसी प्रतिफल के 50,000 रुपये से अधिक मूल्य का धन या संपत्ति मिलती है, तो उसे “अन्य स्रोतों से आय” मानकर कर योग्य श्रेणी में रखा जाता है। इसमें केवल ‘रिश्तेदारों’ से मिले उपहारों को छूट दी गई है। मूल्यांकन वर्ष 2025-26 के लिए टैक्स रिटर्न तैयार करते समय कालिया को सलाह दी गई कि वे इस ब्रेसलेट का पंजीकृत मूल्यांकनकर्ता से मूल्यांकन कराएं और इसके बाजार मूल्य को आय के रूप में दर्ज करके 25 प्रतिशत कर, 15 प्रतिशत सरचार्ज और 4 प्रतिशत सेस का भुगतान करें। इसके विपरीत, यदि यही उपहार किसी विवाहित जोड़े या लंबे समय से साथ रह रहे ऐसे विषमलिंगी जोड़े के बीच दिया जाता जिसे विवाह के समान माना जाता है, तो इस पर कोई कर नहीं लगता और न ही इसे रिटर्न में दर्शाने की आवश्यकता होती।
केंद्र सरकार और हाईकोर्ट की टिप्पणियां
मामले की सुनवाई के दौरान केंद्र सरकार की ओर से पेश अतिरिक्त सॉलिसिटर जनरल (एएसजी) अरविंद कामथ ने तर्क दिया कि कानून में रिश्तेदारों का वर्गीकरण लिंग के आधार पर नहीं किया गया है। उन्होंने कहा कि संसद ने कर छूट को विवाह और भाई-बहन जैसे सीधे कानूनी व रक्त संबंधों तक ही सीमित रखा है, ताकि संपत्ति हस्तांतरण के विवाद की स्थिति में कर अधिकारी बिना किसी व्यक्तिगत हस्तक्षेप के उसकी आसानी से जांच कर सकें। उन्होंने सवाल उठाया कि कोई कर मूल्यांकन अधिकारी बिना किसी कानूनी संहिता वाले “स्थिर संबंधों” की जांच व्यावहारिक रूप से कैसे कर सकता है।
मामले की सुनवाई कर रहे जस्टिस बी एम श्याम प्रसाद ने मौखिक टिप्पणी करते हुए कहा कि संसद ने इस प्रावधान के दुरुपयोग को रोकने और कानूनी स्थिति को स्पष्ट बनाए रखने के उद्देश्य से ही विशिष्ट संबंधों को छूट के दायरे में रखा है। उन्होंने कहा कि यदि अदालत इस प्रावधान का नया अर्थ निकालती है तो इससे कर प्रशासन में अनिश्चितता पैदा हो सकती है। हाईकोर्ट अब इस मामले पर 4 अगस्त को अगली सुनवाई करेगा।
अप्रत्यक्ष भेदभाव का आरोप
याचिकाकर्ताओं की ओर से पेश वकील ध्रुव जानसेन-संघवी ने स्पष्ट किया कि जोड़ा विवाह की कानूनी मान्यता या वैवाहिक स्थिति की घोषणा की मांग नहीं कर रहा है। इसके बजाय, याचिका में कहा गया है कि उपहार कर छूट को केवल पारंपरिक वैवाहिक संबंधों तक सीमित रखने से उन समलैंगिक जोड़ों के खिलाफ अप्रत्यक्ष भेदभाव होता है जिनके बीच जैविक संबंध नहीं हैं।
याचिकाकर्ताओं का तर्क है कि धारा 56(2)(x) के तहत कर छूट न देना केवल लिंग के आधार पर उनके साथ भेदभाव है, जो संविधान के अनुच्छेद 14 और 15 के तहत मिले समानता के अधिकार का उल्लंघन करता है। इसके अलावा, स्नेह व्यक्त करने के लिए दिए गए उपहारों पर कर लगाना अनुच्छेद 19(1)(a) और 21 का उल्लंघन है। याचिका में कोर्ट से मांग की गई है कि इस धारा के पांचवें प्रावधान के तहत मिलने वाले टैक्स छूट के लाभ को उनके रिश्ते पर भी समान रूप से लागू किया जाए।