सुप्रीम कोर्ट ने स्पष्ट किया है कि जिन व्यापारिक प्रदर्शनियों में प्रवेश के लिए शुल्क लिया जाता है, वे बॉम्बे एंटरटेनमेंट ड्यूटी एक्ट, 1923 के तहत मनोरंजन की परिभाषा में आती हैं। यह नियम उन प्रदर्शनियों पर भी लागू होगा, जिनका आयोजन केवल व्यापारियों और व्यावसायिक खरीदारों के बीच कारोबार को बढ़ावा देने के लिए किया जाता है।
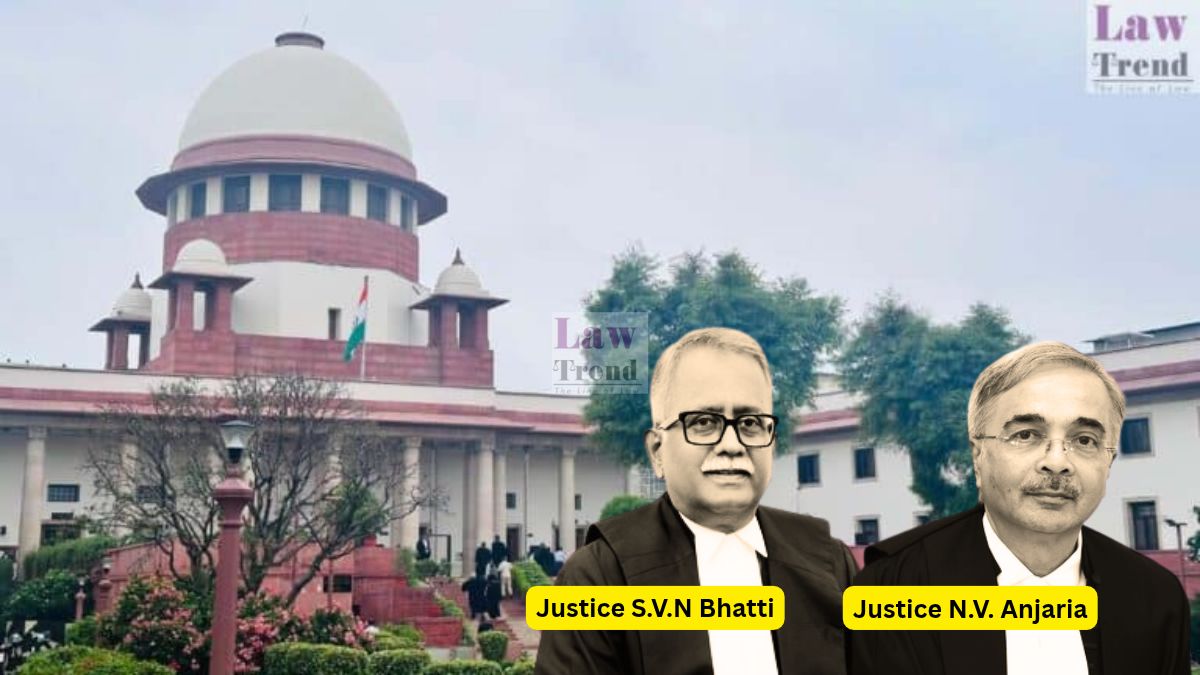
न्यायमूर्ति एस.वी.एन. भट्टी और न्यायमूर्ति एन.वी. अंजारिया की पीठ ने जेम एंड ज्वेलरी एक्सपोर्ट प्रमोशन काउंसिल (GJEPC) की अपील खारिज करते हुए बॉम्बे हाईकोर्ट के फैसले को बरकरार रखा। हाईकोर्ट ने इंडिया इंटरनेशनल ज्वेलरी शो (IIJS) और IIJS सिग्नेचर पर मनोरंजन कर लगाए जाने को वैध माना था।
19 नवंबर 2026 को दिए गए फैसले में सुप्रीम कोर्ट ने कहा कि किसी प्रदर्शनी का व्यावसायिक उद्देश्य या उसमें आम जनता के प्रवेश पर प्रतिबंध, उसे मनोरंजन कर के दायरे से बाहर नहीं करता, यदि प्रवेश शुल्क लेकर दिया जाता है।
प्रवेश शुल्क मनोरंजन कर तय करने का महत्वपूर्ण आधार
सुप्रीम कोर्ट के सामने मुख्य सवाल यह था कि क्या केवल व्यापारियों, निर्माताओं और व्यावसायिक खरीदारों के लिए आयोजित प्रदर्शनियां 1923 के अधिनियम की धारा 2(a) और धारा 3 के तहत मनोरंजन कर के दायरे में आती हैं।
अदालत ने कहा कि धारा 2(a) में मनोरंजन की परिभाषा के अंतर्गत ऐसी प्रदर्शनियों, प्रस्तुतियों, खेलों और अन्य गतिविधियों को शामिल किया गया है, जिनमें लोगों को भुगतान के आधार पर प्रवेश दिया जाता है।
पीठ ने कहा:
“जिनमें लोगों को भुगतान के आधार पर प्रवेश दिया जाता है, ये शब्द यह निर्धारित करने में निर्णायक होंगे कि कोई आयोजन 1923 के अधिनियम की धारा 2(a) के तहत ‘मनोरंजन’ की परिभाषा में आता है या नहीं और इस परिभाषा का दायरा क्या है।”
सुप्रीम कोर्ट ने काउंसिल की इस दलील को अस्वीकार कर दिया कि उसकी प्रदर्शनियां केवल व्यावसायिक लेनदेन के लिए होती हैं, इसलिए उन्हें मनोरंजन नहीं माना जा सकता।
अदालत ने स्पष्ट किया:
“प्रवेश भुगतान के आधार पर होता है और प्रवेश के बाद, भले ही यह कारोबारियों के बीच का व्यावसायिक लेनदेन हो, फिर भी इसे 1923 के अधिनियम के तहत ‘मनोरंजन’ की परिभाषा से बाहर नहीं किया जा सकता।”
पीठ ने यह भी कहा कि आगंतुकों से आवेदन पत्र भरवाने और उनकी व्यावसायिक जानकारी की जांच करने से कानूनी स्थिति नहीं बदलती। ऐसी प्रक्रिया सुरक्षा सहित विभिन्न उद्देश्यों के लिए अपनाई जा सकती है, लेकिन इससे कानून की स्पष्ट परिभाषा से बचा नहीं जा सकता।
क्या था पूरा विवाद?
जेम एंड ज्वेलरी एक्सपोर्ट प्रमोशन काउंसिल, कंपनी अधिनियम 1956 की धारा 25 के तहत स्थापित संस्था है, जो केंद्र सरकार के वाणिज्य मंत्रालय के तत्वावधान में काम करती है।
काउंसिल भारत से रत्न और आभूषणों के निर्यात को बढ़ावा देने के लिए IIJS और IIJS सिग्नेचर जैसी प्रदर्शनियां आयोजित करती है। इनमें घरेलू और विदेशी खरीदार, निर्माता तथा निर्यातक भाग लेते हैं।
विवाद तब शुरू हुआ जब महाराष्ट्र के अधिकारियों ने मुंबई में आयोजित इन प्रदर्शनियों पर मनोरंजन कर की मांग की।
IIJS 2011 के लिए काउंसिल ने आवश्यक अनापत्ति प्रमाणपत्र प्राप्त करने के उद्देश्य से विरोध दर्ज कराते हुए ₹62,76,875 जमा किए थे।
बाद में अतिरिक्त कलेक्टर ने कुल कर देनदारी ₹97,09,500 निर्धारित की और शेष ₹34,32,625 जमा करने का निर्देश दिया।
अपील में कोंकण डिवीजन के डिवीजनल कमिश्नर ने 919 प्रदर्शक पासों से संबंधित कर और जुर्माना हटाते हुए वर्ष 2011 की देनदारी घटाकर ₹45,40,125 कर दी। साथ ही ₹51,69,250 वापस करने का निर्देश दिया।
हालांकि, काउंसिल ने कर लगाए जाने के कानूनी आधार को चुनौती दी और बॉम्बे हाईकोर्ट से घोषणा करने का अनुरोध किया कि उसकी प्रदर्शनियां मनोरंजन की परिभाषा में नहीं आतीं।
हाईकोर्ट ने 4 मार्च 2013 को याचिका खारिज कर दी, जिसके बाद मामला सुप्रीम कोर्ट पहुंचा।
सुप्रीम कोर्ट में दोनों पक्षों की दलीलें
काउंसिल की ओर से अधिवक्ता अमन राज गांधी ने दलील दी कि IIJS और IIJS सिग्नेचर पूरी तरह व्यावसायिक प्रदर्शनियां हैं। इनमें मनोरंजन, खेल, संगीत या अन्य ऐसी गतिविधियां नहीं होतीं जिन्हें सामान्य रूप से मनोरंजन माना जाता है।
उन्होंने कहा कि आम जनता को इन प्रदर्शनियों में प्रवेश का अधिकार नहीं है। इच्छुक आगंतुकों को अपने कारोबार से संबंधित दस्तावेज देने होते हैं और जांच के बाद ही शुल्क लेकर प्रवेश दिया जाता है।
उनका तर्क था कि केवल प्रवेश शुल्क लेना किसी आयोजन को मनोरंजन मानने के लिए पर्याप्त नहीं है। उन्होंने गीता एंटरप्राइजेज बनाम उत्तर प्रदेश राज्य मामले में सुप्रीम कोर्ट के फैसले का भी हवाला दिया।
दूसरी ओर, प्रतिवादियों की ओर से अधिवक्ता भरत बागला ने कहा कि अधिनियम की परिभाषा भुगतान के आधार पर प्रवेश देने वाली प्रदर्शनियों को शामिल करती है। प्रवेश से पहले जांच की व्यवस्था होने से ऐसी प्रदर्शनियां कानून के दायरे से बाहर नहीं हो जातीं।
सुप्रीम कोर्ट ने मनोरंजन की परिभाषा की व्याख्या की
पीठ ने वैधानिक परिभाषाओं में प्रयुक्त ‘शामिल है’ (includes) शब्द की व्याख्या करते हुए कमिश्नर ऑफ सेल्स टैक्स बनाम यूनियन मेडिकल एजेंसी, भारत कोऑपरेटिव बैंक बनाम कोऑपरेटिव बैंक एम्प्लॉइज यूनियन और फॉरेस्ट रेंज ऑफिसर बनाम पी. मोहम्मद अली के फैसलों पर विचार किया।
अदालत ने स्पष्ट किया कि किसी कानूनी परिभाषा में ‘includes’ शब्द का इस्तेमाल सामान्यतः उसके दायरे को बढ़ाने के लिए किया जाता है, न कि सीमित करने के लिए।
पीठ ने गीता एंटरप्राइजेज मामले में दिए गए सिद्धांतों पर भी विचार किया, जिसमें मनोरंजन की प्रकृति और किसी गतिविधि में भाग लेने के लिए भुगतान की प्रासंगिकता पर चर्चा की गई थी।
इन सिद्धांतों को लागू करते हुए सुप्रीम कोर्ट ने पाया कि IIJS और IIJS सिग्नेचर में आगंतुक शुल्क देकर प्रवेश करते हैं और वहां भाग लेने वाले व्यापारी अपने उत्पाद प्रदर्शित करते हैं।
अदालत ने निष्कर्ष निकाला कि इन आयोजनों का व्यावसायिक उद्देश्य उन्हें 1923 के अधिनियम के तहत मनोरंजन की परिभाषा से बाहर नहीं करता।
सुप्रीम कोर्ट ने अपील खारिज की
सुप्रीम कोर्ट ने बॉम्बे हाईकोर्ट के फैसले में हस्तक्षेप करने का कोई आधार नहीं पाया और काउंसिल की प्रदर्शनियों पर मनोरंजन कर लगाए जाने को सही ठहराया।
पीठ ने कहा:
“हम विवादित फैसले से पूरी तरह सहमत हैं।”
इसके साथ ही सुप्रीम कोर्ट ने सिविल अपील खारिज कर दी और सभी लंबित आवेदनों का निस्तारण कर दिया।
केस डिटेल्स
केस टाइटल: द जेम एंड ज्वेलरी एक्सपोर्ट प्रमोशन काउंसिल बनाम महाराष्ट्र राज्य एवं अन्य
केस नंबर: सिविल अपील संख्या 1889/2015
पीठ: न्यायमूर्ति एस.वी.एन. भट्टी और न्यायमूर्ति एन.वी. अंजारिया
फैसले की तारीख: 19 नवंबर 2026