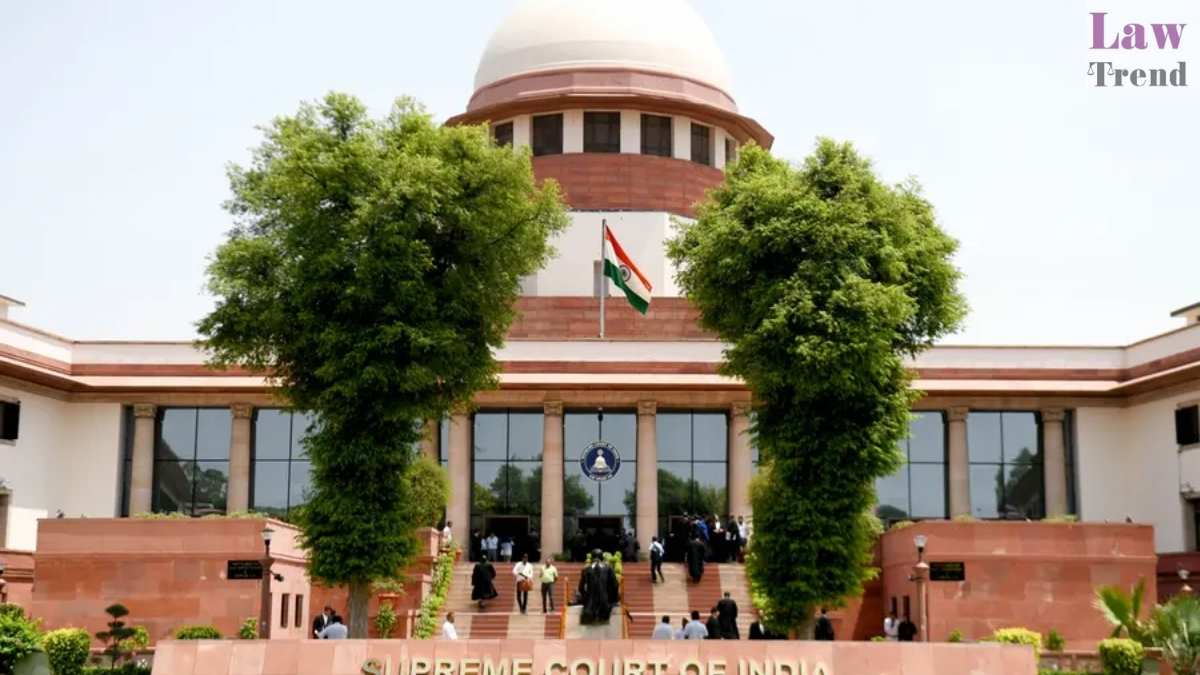
सुप्रीम कोर्ट की सात न्यायाधीशों की संविधान पीठ ने स्पष्ट किया है कि सेल्स टैक्स पर सरचार्ज लगाने की राज्यों की विधायी शक्ति से जुड़ा कानूनी प्रश्न पहले ही S. Kodar v. State of Kerala के फैसले में तय किया जा चुका है। कोर्ट ने लगभग 27 साल पुराने संदर्भ को निष्प्रभावी घोषित करते हुए कहा कि उस फैसले पर पुनर्विचार की आवश्यकता नहीं है।
भारत के मुख्य न्यायाधीश सूर्यकांत, जस्टिस एस.वी.एन. भट्टी, जस्टिस जॉयमाल्य बागची, जस्टिस एन.वी. अंजारिया, जस्टिस अरुण पल्ली, जस्टिस वी. मोहना और जस्टिस के.वी. विश्वनाथन की सात सदस्यीय बेंच ने लंबित अपीलों को उनके व्यक्तिगत गुण-दोष के आधार पर निर्णय के लिए नियमित पीठों के समक्ष सूचीबद्ध करने का निर्देश दिया।
कोर्ट ने कहा कि सेल्स टैक्स की राशि पर प्रतिशत के आधार पर लगाया गया सरचार्ज वास्तव में उसी कर योग्य कारोबार पर अतिरिक्त कर के समान है।
सेल्स टैक्स पर सरचार्ज की गणना कैसे होती है?
सुप्रीम कोर्ट के समक्ष मुख्य प्रश्न था कि क्या पहले से देय सेल्स टैक्स पर सरचार्ज लगाना ‘टैक्स पर टैक्स’ है और क्या राज्य विधानमंडल को ऐसा कर लगाने का अधिकार है।
बेंच ने स्पष्ट किया कि सरचार्ज की गणना सेल्स टैक्स की राशि पर होने से उसका मूल स्वरूप नहीं बदल जाता।
कोर्ट ने उदाहरण देते हुए कहा:
“यदि कारोबार पर 10 प्रतिशत की दर से सेल्स टैक्स लगाया गया है और उस सेल्स टैक्स पर 10 प्रतिशत सरचार्ज लगाया जाता है, तो वास्तविक रूप में यह कारोबार पर केवल एक प्रतिशत अतिरिक्त कर है।”
सुप्रीम कोर्ट ने यह दलील भी खारिज की कि ऐसा सरचार्ज आय पर लगाया गया कर है।
बेंच ने कहा:
“जो कर आय होने या न होने से स्वतंत्र रूप से देय है और जिसका आय की मात्रा से कोई संबंध नहीं है, उसे किसी भी तरह आय पर कर नहीं कहा जा सकता।”
ओडिशा और पंजाब के कर कानूनों से शुरू हुआ विवाद
मुख्य मामला उड़ीसा सेल्स टैक्स अधिनियम, 1947 की धारा 5-A को चुनौती देने से संबंधित था।
यह प्रावधान 1 जुलाई 1990 से लागू किया गया था। इसके तहत 10 लाख रुपये से अधिक सकल कारोबार वाले प्रत्येक डीलर को कुल देय सेल्स टैक्स पर 10 प्रतिशत सरचार्ज देना था।
पंजाब से जुड़े मामलों में पंजाब जनरल सेल्स टैक्स अधिनियम, 1948 की धारा 5(1-C) के तहत लगाए गए समान सरचार्ज को चुनौती दी गई थी।
इसके अतिरिक्त धारा 30-AA को भी चुनौती दी गई, जिसके तहत कर छूट प्राप्त औद्योगिक इकाइयों को भी सरचार्ज देना था।
कुछ अन्य अपीलों में पंजाब सोशल सिक्योरिटी अधिनियम, 2000 के तहत लगाए गए सेस की वैधता का प्रश्न उठाया गया था।
1998 में बड़ी बेंच को भेजा गया था मामला
13 अगस्त 1998 को सुप्रीम कोर्ट की दो न्यायाधीशों की बेंच ने Hoechst Pharmaceuticals v. State of Bihar और सात न्यायाधीशों की बेंच के India Cement v. State of Tamil Nadu फैसलों के बीच संभावित विरोधाभास देखते हुए मामला बड़ी बेंच को भेजा था।
इसके बाद 6 अक्टूबर 1999 को पांच न्यायाधीशों की बेंच ने कहा कि S. Kodar के फैसले पर भी विचार करना आवश्यक होगा। इसके चलते मामला सात न्यायाधीशों की बेंच के समक्ष भेजा गया।
पुराने फैसलों के बीच विरोधाभास अब समाप्त: सुप्रीम कोर्ट
सुप्रीम कोर्ट ने पाया कि India Cement मामला खनिज एवं खदान (विकास और विनियमन) अधिनियम के अंतर्गत आने वाले क्षेत्र में रॉयल्टी पर सेस लगाने से संबंधित था।
इसके विपरीत वर्तमान विवाद संविधान की सातवीं अनुसूची की राज्य सूची की प्रविष्टि 54 के तहत सेल्स टैक्स पर सरचार्ज लगाने से जुड़ा था।
बेंच ने कहा कि दोनों मामलों के बीच विरोधाभास शुरुआत से ही वास्तविक से अधिक प्रतीत होने वाला था।
कोर्ट ने टिप्पणी की:
“जिस समय मामला बड़ी बेंच को भेजा गया था, उस समय भी यह विरोधाभास वास्तविक से अधिक आभासी था।”
सुप्रीम कोर्ट ने उल्लेख किया कि नौ न्यायाधीशों की बेंच ने Mineral Area Development Authority मामले में रॉयल्टी को कर नहीं माना और इस सीमा तक India Cement के फैसले को पलट दिया।
बेंच ने कहा:
“जिस विरोधाभास के कारण मामला बड़ी बेंच को भेजा गया था, वह वास्तविक रहा हो या केवल प्रतीत होता रहा हो, अब समाप्त हो चुका है।”
GST लागू होने के बाद सवाल का भविष्य के लिए महत्व नहीं
सुप्रीम कोर्ट ने कहा कि संविधान के 101वें संशोधन अधिनियम, 2016 के जरिए राज्य सूची की प्रविष्टि 54 में बदलाव किया जा चुका है।
ओडिशा और पंजाब के पुराने सेल्स टैक्स कानूनों की जगह पहले VAT और फिर GST व्यवस्था लागू हो चुकी है।
इसलिए वर्तमान कानूनी प्रश्न का भविष्य की कर व्यवस्था के लिए कोई विशेष महत्व नहीं रह गया है।
न्यायिक संसाधनों के इस्तेमाल पर टिप्पणी करते हुए कोर्ट ने कहा:
“सात न्यायाधीशों की बेंच एक दुर्लभ संस्थागत संसाधन है।”
जस्टिस के.वी. विश्वनाथन ने अपने अलग फैसले में कहा:
“एस. कोडर मामले में सही निर्णय दिया गया था। वह आज भी अच्छा कानून है और उस पर पुनर्विचार की आवश्यकता नहीं है।”
दो कानूनी प्रश्नों पर फैसला अभी बाकी
सुप्रीम कोर्ट ने स्पष्ट किया कि राज्यों की विवादित सरचार्ज लगाने की विधायी शक्ति का प्रश्न S. Kodar के फैसले के अनुसार तय होगा।
हालांकि, बेंच ने दो प्रश्नों को खुला रखा।
पहला, पंजाब जनरल सेल्स टैक्स अधिनियम की धारा 30-AA की वैधता।
दूसरा, क्या पंजाब सोशल सिक्योरिटी सेस की राशि संविधान के अनुच्छेद 266 के तहत पहले राज्य की संचित निधि का हिस्सा बने बिना सीधे पंजाब सोशल सिक्योरिटी फंड में जमा की जा सकती है।
कोर्ट ने अन्य सभी दलीलों को भी संबंधित अपीलों में विचार के लिए खुला रखा।
पक्षकारों की दलीलें और अंतिम आदेश
करदाताओं की ओर से अधिवक्ता शुभ्रांशु पाढ़ी और संदीप सुधाकर देशमुख उपस्थित हुए। करदाताओं का तर्क था कि सरचार्ज की गणना बिक्री के बजाय पहले से देय कर पर की जाती है। इसलिए यह ‘टैक्स पर टैक्स’ है, जिसे राज्य सूची की कोई प्रविष्टि अधिकृत नहीं करती।
उन्होंने India Cement के फैसले पर भरोसा करते हुए कहा कि Hoechst Pharmaceuticals का फैसला एक स्वीकारोक्ति पर आधारित था।
राज्यों की ओर से सॉलिसिटर जनरल तुषार मेहता, अतिरिक्त सॉलिसिटर जनरल एन. वेंकटरमण, ओडिशा के महाधिवक्ता पीतांबर आचार्य और पंजाब के अतिरिक्त महाधिवक्ता विवेक जैन उपस्थित हुए।
राज्यों ने कहा कि विवाद S. Kodar के फैसले से पूरी तरह तय हो चुका है और सरचार्ज केवल सेल्स टैक्स की दर में वृद्धि के समान है।
सॉलिसिटर जनरल ने कोर्ट को यह भी बताया कि Mineral Area Development Authority के नौ न्यायाधीशों के फैसले के खिलाफ क्यूरेटिव याचिका दाखिल की गई है।
सुप्रीम कोर्ट ने संदर्भ को निष्प्रभावी घोषित करते हुए लंबित अपीलों को नियमित पीठों के समक्ष भेजने का निर्देश दिया।
बेंच ने नोडल अधिवक्ता, एडवोकेट-ऑन-रिकॉर्ड समापिका बिस्वाल द्वारा दी गई सहायता की भी सराहना की।
केस डिटेल्स
केस टाइटल: Arjun Flour Mills v. The State of Odisha Finance Department Secretary & Ors.
केस नंबर: Civil Appeal No. 8763 of 1994 एवं संबंधित मामले
पीठ: मुख्य न्यायाधीश सूर्यकांत, जस्टिस एस.वी.एन. भट्टी, जस्टिस जॉयमाल्य बागची, जस्टिस एन.वी. अंजारिया, जस्टिस अरुण पल्ली, जस्टिस वी. मोहना और जस्टिस के.वी. विश्वनाथन
फैसले की तारीख: 4 नवंबर 2026