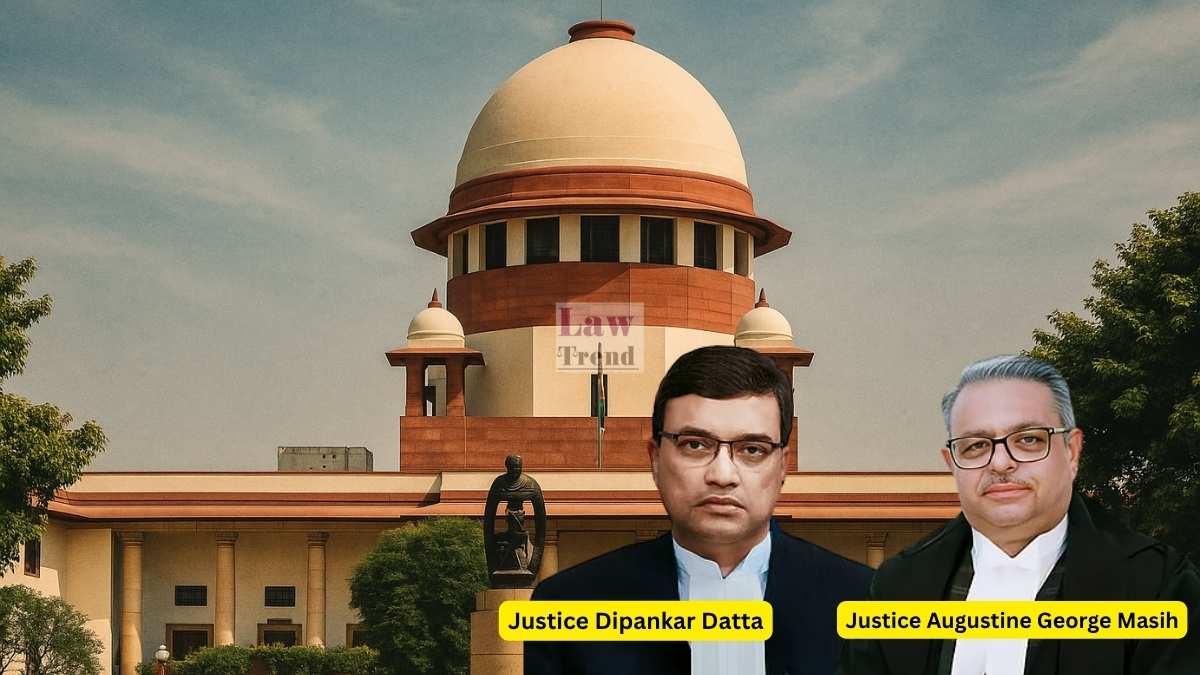
इंसॉल्वेंसी एंड बैंकरप्सी कोड, 2016 (IBC) के तहत साक्ष्य के स्तर को स्पष्ट करते हुए एक महत्वपूर्ण फैसले में सुप्रीम कोर्ट के जस्टिस दीपांकर दत्ता और जस्टिस ऑगस्टीन जॉर्ज मसीह की पीठ ने स्पष्ट किया कि कोड की धारा 7 के तहत डिफॉल्ट स्थापित करने के लिए इंफॉर्मेशन यूटिलिटी का प्रमाणित रिकॉर्ड अपने आप में पर्याप्त है। इस पर साक्ष्य का अत्यधिक मजबूत अनुमान (प्रिजम्पशन) लागू होता है, जिसे केवल मौखिक इनकार या बहीखातों के विवादों से खारिज नहीं किया जा सकता। दीपक रहेजा और अन्य की अपीलों को खारिज करते हुए कोर्ट ने जीस्टैड होटल्स प्राइवेट लिमिटेड (जेडब्ल्यू मैरियट होटल, बेंगलुरु की संचालक) और नियो कैप्रिकॉर्न प्लाजा प्राइवेट लिमिटेड (क्राउन प्लाजा होटल, पुणे की संचालक) के खिलाफ कॉरपोरेट इंसॉल्वेंसी रेजोल्यूशन प्रोसेस (CIRP) शुरू करने के आदेश को बरकरार रखा। पीठ ने रेखांकित किया कि धारा 7 की कार्यवाही में खातों की विस्तृत फॉरेंसिक जांच के बजाय संभावनाओं की प्रबलता (प्रेपोंडरेंस ऑफ प्रोबेबिलिटीज) के आधार पर सरसरी और प्रथम दृष्टया निष्कर्ष की आवश्यकता होती है।
मामले की पृष्ठभूमि
26 दिसंबर 2017 के एक लोन एग्रीमेंट के जरिए पिरामल फाइनेंस लिमिटेड (बाद में पिरामल कैपिटल एंड हाउसिंग फाइनेंस लिमिटेड / PCHFL) ने जीस्टैड होटल्स प्राइवेट लिमिटेड (कॉरपोरेट देनदार) और नियो कैप्रिकॉर्न प्लाजा प्राइवेट लिमिटेड (नियो) को सह-उधारकर्ताओं के रूप में 600 करोड़ रुपये की कुल क्रेडिट सुविधाएं स्वीकृत की थीं। इसमें कॉरपोरेट देनदार के लिए 450 करोड़ रुपये का टर्म लोन और 50 करोड़ रुपये की रोलिंग क्रेडिट फैसिलिटी (RCF), तथा नियो के लिए 100 करोड़ रुपये का टर्म लोन शामिल था। इसके तहत निष्पादित कैश मैनेजमेंट एग्रीमेंट (CMA) के अनुसार, होटलों के राजस्व को एक रेवेन्यू अकाउंट में जमा किया जाना था, जहां से 66 प्रतिशत राशि होटलों के संचालन खर्च के लिए एक्सपेंस अकाउंट में और 34 प्रतिशत राशि कर्ज अदायगी के लिए रिटेंशन अकाउंट में भेजी जानी थी। उधारकर्ताओं के लिए क्रमशः 8 करोड़ रुपये और 2 करोड़ रुपये का डेट सर्विस रिजर्व अकाउंट (DSRA) बनाए रखना भी अनिवार्य था। 15 नवंबर 2022 की स्थिति के अनुसार DSRA के तहत 3 करोड़ रुपये की राशि अवितरित (अनडिस्बर्स्ड) थी। कॉरपोरेट देनदार ने केंद्र सरकार की इमरजेंसी क्रेडिट लाइन गारंटी स्कीम (ECLGS) के तहत 98 करोड़ और 65 करोड़ रुपये की दो अतिरिक्त सुविधाएं भी ली थीं, जबकि नियो ने 19.5 करोड़ रुपये की ECLGS सुविधा प्राप्त की थी।
लोन एग्रीमेंट के क्लॉज 27.1 और 27.2 के तहत ऋणदाताओं के एकतरफा असाइनमेंट अधिकारों का उपयोग करते हुए, 27 दिसंबर 2022 को यह सभी सुविधाएं ओंकारा एसेट्स रिकंस्ट्रक्शन प्राइवेट लिमिटेड (ओंकारा) के पक्ष में असाइन कर दी गईं। 9 फरवरी 2023 को नेशनल ई-गवर्नेंस सर्विसेज लिमिटेड (NeSL) में डिफॉल्ट दर्ज करते हुए चार फॉर्म-D फाइल किए गए। इसके बाद 15 फरवरी 2023 को लोन रिकॉल नोटिस जारी करते हुए, ओंकारा ने 15 नवंबर 2022 की तारीख से डिफॉल्ट का दावा कर कोड की धारा 7 के तहत याचिकाएं दाखिल कीं।
नेशनल कंपनी लॉ ट्रिब्यूनल (NCLT), मुंबई बेंच (कोर्ट-I) ने 9 जनवरी 2024 को इन याचिकाओं को स्वीकार कर लिया। इसके खिलाफ अपील पर नेशनल कंपनी लॉ अपीलेट ट्रिब्यूनल (NCLAT) ने 8 जनवरी 2025 को मामला दोबारा विचार के लिए NCLT को वापस भेज दिया, ताकि CMA, DSRA और ECLGS फंड के उपयोग से जुड़े मुद्दों पर बिना कोई अंतिम राय व्यक्त किए नए सिरे से विचार किया जा सके। दोबारा सुनवाई के बाद, NCLT ने 8 जुलाई 2025 को फिर से दोनों याचिकाएं स्वीकार कर लीं और माना कि वैधानिक सीमा से अधिक का कर्ज और डिफॉल्ट मौजूद है। 19 अगस्त 2025 को NCLAT ने अपीलों को खारिज करते हुए NCLT के आदेशों की पुष्टि की। समानांतर रूप से, कॉरपोरेट देनदार ने असाइनमेंट एग्रीमेंट को कर्नाटक हाईकोर्ट में चुनौती दी थी, जहां सिंगल जज और डिवीजन बेंच दोनों ने उसकी याचिकाएं खारिज कर दी थीं, और बाद में सुप्रीम कोर्ट ने भी 25 अगस्त 2025 को स्पेशल लीव पिटीशन खारिज कर दी थी। इसके बाद अपीलकर्ताओं ने कोड की धारा 62 के तहत सुप्रीम कोर्ट का रुख किया।
पक्षों की दलीलें
अपीलकर्ताओं की ओर से वरिष्ठ वकील ने तर्क दिया कि NCLAT के पूर्व रिमांड आदेश के निष्कर्ष अंतिम हो चुके थे और वे रेस ज्यूडिकाटा के रूप में प्रभावी थे। उन्होंने कहा कि CMA व्यवस्था के सही अनुप्रयोग और रिटेंशन अकाउंट से कथित रूप से 10,35,88,444 रुपये की अधिक निकासी को समायोजित करने पर 15 नवंबर 2022 को कोई डिफॉल्ट नहीं बनता था। यह भी कहा गया कि DSRA की राशि को बकाये के विरुद्ध समायोजित किया जाना चाहिए था, जिससे कोई डिफॉल्ट होता ही नहीं। इसके अलावा यह दलील दी गई कि दोनों कंपनियां वित्तीय वर्ष 2022-23 में क्रमशः 81 करोड़ रुपये और 10 करोड़ रुपये के सकारात्मक एबिटा (EBITDA) के साथ मुनाफे में चल रही थीं, और मुनाफा कमाने वाले होटलों को इंसॉल्वेंसी में धकेलना कोड के उद्देश्य के विपरीत है। उन्होंने विदर्भ इंडस्ट्रीज पावर लिमिटेड बनाम एक्सिस बैंक लिमिटेड के फैसले का हवाला देते हुए कहा कि डिफॉल्ट अनुबंध की शर्तों के अनुसार होना चाहिए और नकदी तरलता व वित्तीय सेहत पर विचार किया जाना जरूरी है।
इसके विपरीत, ओंकारा की ओर से वरिष्ठ वकील ने कहा कि धारा 5(7) के तहत उसका फाइनेंशियल क्रेडिटर और असाइनी का दर्जा सुप्रीम कोर्ट तक तय हो चुका है, जिस पर इश्यू एस्टॉपेल लागू होता है और इसे दोबारा नहीं खोला जा सकता। यह तर्क दिया गया कि देनदारों ने कभी भी कर्ज के अस्तित्व से इनकार नहीं किया; केवल DSRA और CMA से समायोजन मांगना इस बात की मौन स्वीकृति है कि डिफॉल्ट हुआ था। उन्होंने बताया कि 15 नवंबर 2022 को कॉरपोरेट देनदार का डिफॉल्ट 17,16,29,518 रुपये और नियो का डिफॉल्ट 2,64,99,473 रुपये था, जो धारा 4 की वैधानिक सीमा से काफी ऊपर है। उन्होंने इनोवेंटिव इंडस्ट्रीज लिमिटेड बनाम आईसीआईसीआई बैंक, ई.एस. कृष्णमूर्ति बनाम भरत हाई-टेक बिल्डर्स (पी) लिमिटेड, एम. सुरेश कुमार रेड्डी बनाम केनरा बैंक, एक्सिस बैंक लिमिटेड बनाम विदर्भ इंडस्ट्रीज पावर लिमिटेड में पुनर्विचार आदेश, मैत्रेय दोषी बनाम आनंद राठी ग्लोबल फाइनेंस लिमिटेड, देवास मल्टीमीडिया (पी) लिमिटेड बनाम एंट्रिक्स कॉर्पोरेशन लिमिटेड, और कल्याणी ट्रांसको बनाम भूषण पावर एंड स्टील लिमिटेड के फैसलों पर भरोसा जताया।
कोर्ट का विश्लेषण और निष्कर्ष
फैसला लिखते हुए जस्टिस मसीह ने सबसे पहले फाइनेंशियल क्रेडिटर के रूप में ओंकारा की कानूनी हैसियत को दी गई चुनौती को खारिज किया और माना कि असाइनमेंट की वैधता का मुद्दा सुप्रीम कोर्ट तक अंतिम रूप से तय हो चुका है और यह इश्यू एस्टॉपेल द्वारा बाधित है:
“यह सिद्धांत अंतिमता, निरंतरता और न्यायिक अनुशासन पर आधारित है। एक बार जब किसी मुद्दे पर पक्षों के बीच निर्णय अंतिम हो जाता है, तो कोई भी पक्ष केवल इसलिए उस मुद्दे पर नए सिरे से निर्णय की मांग नहीं कर सकता कि बाद की कार्यवाही किसी भिन्न कानून के तहत शुरू हुई है या उसमें कोई अलग राहत मांगी गई है। अपीलकर्ताओं को वर्तमान कार्यवाही में एक तयशुदा कानूनी मुद्दे को फिर से उठाने की अनुमति देना उन बाध्यकारी निर्णयों पर एक अप्रत्यक्ष हमला करने के समान होगा जो इस न्यायालय तक अंतिम रूप प्राप्त कर चुके हैं।”
धारा 62 के तहत अपील के दायरे पर विचार करते हुए पीठ ने टिप्पणी की कि कर्ज और डिफॉल्ट पर विशेष ट्रिब्यूनलों द्वारा दर्ज किए गए समान तथ्यात्मक निष्कर्षों का पुनर्मूल्यांकन तब तक नहीं किया जा सकता जब तक कि वे विकृत, मनमाने या गलत कानूनी मानकों पर आधारित न हों। पीठ ने स्विस रिबन प्राइवेट लिमिटेड बनाम यूनियन ऑफ इंडिया, मैत्रेय दोषी, और कल्याणी ट्रांसको के सिद्धांतों को दोहराया।
कोर्ट ने दो प्राथमिक कानूनी प्रश्न तय किए और उनके उत्तर दिए:
1. धारा 3(12) और धारा 7 के तहत साक्ष्य का मानक: कोर्ट ने धारा 3(12) का विश्लेषण करते हुए रेखांकित किया कि देय होने पर कर्ज के किसी हिस्से या किस्त का भुगतान न करना ही डिफॉल्ट कहलाता है। जस्टिस मसीह ने डिफॉल्ट की घटना और दावों की गणना के बीच स्पष्ट अंतर किया:
“डिफॉल्ट का घटित होना एक ऐतिहासिक और स्थिर घटना है जो उस तारीख को तय हो जाती है जब कर्ज देय हुआ और उसका भुगतान नहीं किया गया। इसके विपरीत, बकाया कर्ज की कुल राशि गतिशील होती है, जो ब्याज, दंडात्मक ब्याज, शुल्कों, समायोजनों और आंशिक भुगतानों के कारण बदलती रहती है। ये दोनों जांच पूरी तरह से अलग प्रकृति की हैं, और धारा 7 का संबंध केवल पहली जांच यानी डिफॉल्ट के घटित होने से है।”
कोर्ट ने स्पष्ट किया कि धारा 7(4) के तहत निर्धारित 14 दिनों की समय-सीमा विस्तृत बहीखाता मिलान की अनुमति नहीं देती:
“प्रवेश (एडमिशन) के चरण में लागू होने वाला मानक रिकॉर्ड पर रखी गई दस्तावेजी सामग्री के आधार पर संभावनाओं की प्रबलता का है। यह सीमा जानबूझकर सरल रखी गई है, जो विवादित तथ्यों पर पूर्ण सुनवाई के बजाय दस्तावेजी साक्ष्यों पर आधारित वित्तीय कर्ज और डिफॉल्ट का एक सरसरी और प्रथम दृष्टया निष्कर्ष है।”
पीठ ने कहा कि दावों का विस्तृत एकत्रीकरण और सत्यापन अंतरिम रेजोल्यूशन प्रोफेशनल का प्रशासनिक कार्य है, जो धारा 18(b) और IBBI विनियमों के तहत आता है। यदि निर्णय प्राधिकारी (NCLT) प्रवेश के चरण में ही फॉरेंसिक अकाउंटिंग करने लगे, तो रेजोल्यूशन प्रोफेशनल का वैधानिक कार्य व्यर्थ हो जाएगा।
2. दस्तावेजी सामग्री का पदानुक्रम: धारा 7(3)(a), धारा 7(4) और IBBI (इंफॉर्मेशन यूटिलिटी) विनियमों का परीक्षण करते हुए कोर्ट ने दस्तावेजी साक्ष्यों का दो-स्तरीय पदानुक्रम निर्धारित किया:
“पहले स्तर पर इंफॉर्मेशन यूटिलिटी द्वारा जारी डिफॉल्ट का रिकॉर्ड आता है, जो अपने आप में पर्याप्त है और उच्च साक्ष्य मूल्य का अनुमान रखता है। इसे केवल स्पष्ट, अकाट्य, विश्वसनीय और ठोस सामग्री द्वारा ही खंडित किया जा सकता है। दूसरे स्तर पर आईबीसी नियम, 2016 के फॉर्म 1 के भाग V में उल्लिखित अन्य दस्तावेजी सामग्री आती है, जिनमें से कोई भी व्यक्तिगत रूप से इंफॉर्मेशन यूटिलिटी रिकॉर्ड की तरह पर्याप्त नहीं है, लेकिन सामूहिक रूप से देखे जाने पर वे धारा 7 के तहत आवश्यक सारांश मानक पर डिफॉल्ट साबित कर सकते हैं।”
कोर्ट ने माना कि इंफॉर्मेशन यूटिलिटी के अप्रतिवादित रिकॉर्ड को चुनौती न देना भारतीय साक्ष्य अधिनियम की धारा 31 (या भारतीय साक्ष्य अधिनियम, 2023 की धारा 25) के तहत स्वीकृति माना जाता है और यह धारा 115 (नए कानून की धारा 121) के तहत एस्टॉपेल का निर्माण करता है।
पीठ ने यह भी जोड़ा कि ये निष्कर्ष इंसॉल्वेंसी एंड बैंकरप्सी कोड (संशोधन) अधिनियम, 2026 द्वारा और पुष्ट होते हैं, जिसने धारा 7(5) में “मे” की जगह “शैल” शब्द प्रतिस्थापित किया है और स्पष्टीकरण I व II जोड़कर इंफॉर्मेशन यूटिलिटी के रिकॉर्ड को वैधानिक रूप से पर्याप्त माना है।
लाभप्रदता बनाम शोधनक्षमता: अपीलकर्ताओं के इस तर्क को खारिज करते हुए कि सकारात्मक एबिटा वाले चालू होटलों को CIRP में नहीं भेजा जाना चाहिए, कोर्ट ने स्पष्ट किया:
“एबिटा यानी ब्याज, कर, मूल्यह्रास और परिशोधन से पहले की कमाई, परिभाषा के अनुसार ही ब्याज घटाने से पहले की गणना होती है। यह इस बारे में कुछ भी नहीं बताती कि कंपनी अपने ऋणदाताओं के प्रति देय नकदी देनदारियों को पूरा करने में सक्षम है या नहीं। इस प्रश्न के लिए प्रासंगिक पैमाना डेट सर्विस कवरेज रेशियो है। कॉरपोरेट देनदार के स्वयं के ऑडिट किए गए वित्तीय विवरण वित्तीय वर्ष 2022-23 के लिए केवल 0.12 का डेट सर्विस कवरेज रेशियो दर्शाते हैं, जिसका अर्थ है कि उसका आंतरिक संग्रह उस वर्ष के कुल कर्ज का केवल 12 प्रतिशत ही पूरा करने में सक्षम था।”
कोर्ट ने स्पष्ट किया कि कोड के तहत विधिक ट्रिगर केवल “डिफॉल्ट” है, न कि व्यावसायिक या बैलेंस-शीट स्तर का दिवालियापन। कोड का उद्देश्य संकट की शुरुआत में ही समय रहते कदम उठाना है, न कि कंपनी के पूरी तरह बर्बाद होने का इंतजार करना।
कोर्ट का निर्णय
सुप्रीम कोर्ट ने पाया कि NeSL के फॉर्म-D, बैंक खातों के विवरण, वित्तीय संकट स्वीकार करने वाले देनदार के पत्रों और हाईकोर्ट में दर्ज स्वीकृतियों से धारा 4 की वैधानिक सीमा से कहीं अधिक का डिफॉल्ट सिद्ध होता है। NCLT और NCLAT के एकमत निर्णयों में कोई कानूनी त्रुटि न पाते हुए कोर्ट ने सिविल अपील संख्या 12195/2025 और संबंधित अपील को खारिज कर दिया, तथा दोनों कॉरपोरेट देनदारों के खिलाफ CIRP कानून के अनुसार जारी रखने का निर्देश दिया।
फैसला समाप्त करने से पहले, कोर्ट ने सुनवाई के दौरान हुई एक अवांछनीय घटना का उल्लेख किया, जहां अपीलकर्ताओं की ओर से निर्णयों का एक संकलन पेश किया गया था, जिसमें कृत्रिम बुद्धिमत्ता (AI) द्वारा गढ़े गए अस्तित्वहीन निर्णय शामिल थे। कोर्ट ने पहले इस पर अनुकरणीय हर्जाना (कॉस्ट) लगाने का विचार किया था, लेकिन बाद में प्रथम अपीलकर्ता के निधन की सूचना मिलने पर कोर्ट ने हर्जाने का कोई आदेश पारित नहीं किया और सिविल प्रक्रिया संहिता (CPC) के आदेश XXII नियम 6 का हवाला देते हुए माना कि अपील खारिज या समाप्त नहीं हुई है।
मामले का विवरण
मामले का शीर्षक: दीपक रहेजा और अन्य बनाम ओंकारा एसेट्स रिकंस्ट्रक्शन प्राइवेट लिमिटेड और अन्य (तथा संबंधित अपील)
वाद संख्या: सिविल अपील संख्या 12195/2025 साथ में सिविल अपील संख्या ___ / 2026 (डायरी संख्या 58001/2025 से उत्पन्न)
पीठ: जस्टिस दीपांकर दत्ता और जस्टिस ऑगस्टीन जॉर्ज मसीह
निर्णय की तिथि: 15 अक्टूबर 2026