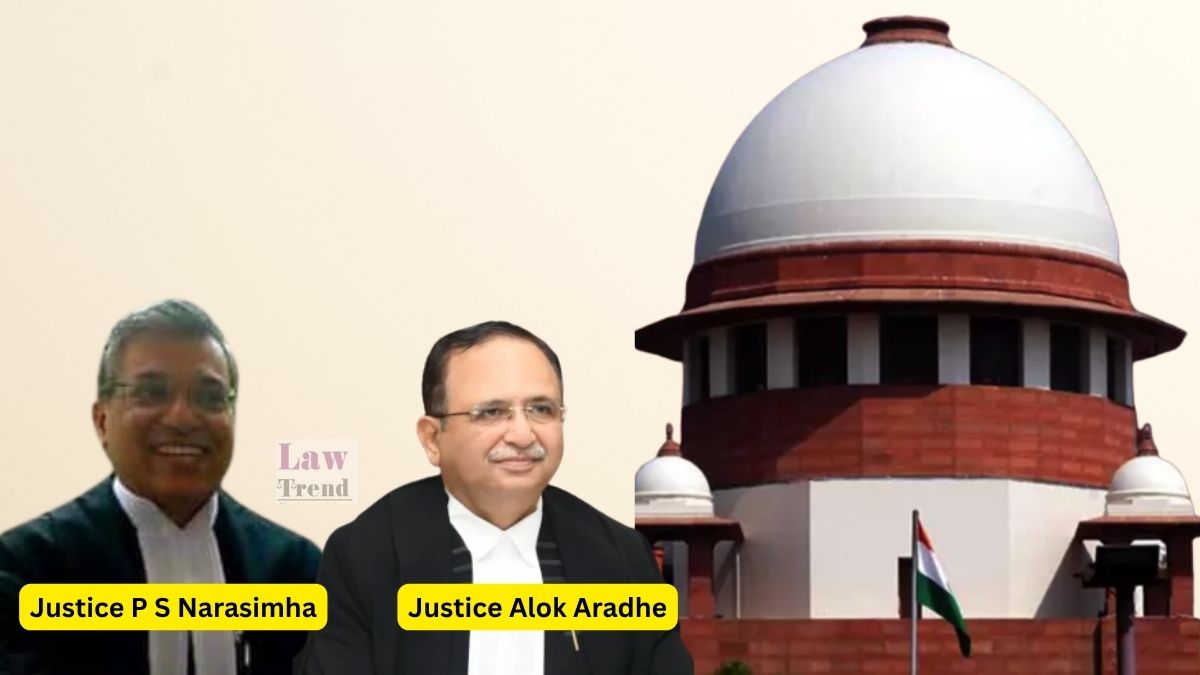
सुप्रीम कोर्ट के जस्टिस पामिडीघंटम श्री नरसिम्हा और जस्टिस आलोक अराधे की पीठ ने स्पष्ट किया है कि फ्लैट का कब्जा न मिलने पर रिफंड की मांग कर रहा घर खरीदार बिल्डर से बैंक द्वारा दी गई पूरी बिक्री राशि वापस पाने का हकदार नहीं है, यदि वह लोन अभी तक चुकाया नहीं गया हो। अदालत ने कहा कि ऐसा करना कानूनन वर्जित ‘अनुचित लाभ’ (अनजस्ट एनरिचमेंट) के दायरे में आएगा। पीठ ने निर्णय दिया कि खरीदार केवल वही रकम वापस पाने का हकदार है, जो उसने वास्तव में अपनी जेब से खर्च की है।
राष्ट्रीय उपभोक्ता विवाद निवारण आयोग (एनसीडीआरसी) ने बिल्डर को 2.19 करोड़ रुपये से अधिक की पूरी राशि सीधे खरीदार को लौटाने का आदेश दिया था। शीर्ष अदालत ने इस आदेश में संशोधन करते हुए खरीदार को मिलने वाली राशि को 12 प्रतिशत वार्षिक साधारण ब्याज के साथ 1,27,34,726 रुपये तक सीमित कर दिया। इसके अतिरिक्त, अदालत ने 15 लाख रुपये का समग्र मुआवजा मंजूर किया, सेवा में कमी के लिए हाउसिंग डेवलपमेंट फाइनेंस कॉरपोरेशन लिमिटेड (एचडीएफसी) पर लगे 2 लाख रुपये के जुर्माने को बरकरार रखा, और निर्देश दिया कि बिल्डर द्वारा जमा की गई शेष राशि बैंक की हाईकोर्ट में लंबित रिकवरी अपील के फैसले तक ब्याज वाले खाते में जमा रहेगी।
मामले की पृष्ठभूमि
वर्ष 2009 में मैसर्स लोढ़ा हेल्दी कंस्ट्रक्शंस एंड डेवलपर्स प्राइवेट लिमिटेड ने हैदराबाद के कुकटपल्ली में ‘लोढ़ा बेलेज़ा’ नामक एक आवासीय परियोजना शुरू की। 8 अगस्त 2009 को शिकायतकर्ता के. मधुसूदन राव (अब मधु कुडापा) ने कुल 2,30,73,876 रुपये की बिक्री कीमत पर एक अपार्टमेंट बुक किया। अगस्त और सितंबर 2009 के बीच, खरीदार ने अपनी जेब से 51,11,576 रुपये का भुगतान किया—जो कुल बिक्री मूल्य का 22 प्रतिशत था। इसके बाद 21 अक्टूबर 2009 को बिक्री समझौता निष्पादित हुआ।
शेष राशि के भुगतान के लिए, खरीदार ने एचडीएफसी से 2 करोड़ रुपये का होम लोन प्राप्त किया। 30 जनवरी 2010 को खरीदार, बिल्डर और बैंक के बीच एक त्रिपक्षीय समझौता हुआ, जिसके बाद 1 फरवरी 2010 को लोन समझौता किया गया। फरवरी 2010 से जुलाई 2011 के बीच, बैंक ने तेरह किस्तों में कुल 1,68,80,531 रुपये सीधे बिल्डर को जारी किए। इस प्रकार, बिल्डर को खरीदार और बैंक से मिलाकर संपत्ति के कुल मूल्य का लगभग 95 प्रतिशत हिस्सा प्राप्त हो गया।
बिक्री समझौते की धारा 24 के अनुसार, बिल्डर को 6 महीने की छूट अवधि के साथ 30 जून 2011 को या उससे पहले कब्जा सौंपना था। हालांकि, कब्जे में लगातार देरी हुई। अक्टूबर और दिसंबर 2012 के बीच, बिल्डर ने ‘फिट-आउट’ के लिए कब्जा लेने का प्रस्ताव दिया, जिसे खरीदार ने अस्वीकार कर दिया क्योंकि उस समय न तो ऑक्यूपेंसी सर्टिफिकेट (ओसी) मिला था और न ही अग्निशमन विभाग का अनापत्ति प्रमाण पत्र (एनओसी); फायर एनओसी आखिरकार मई 2013 में मिली। इस बीच, बैंक ने प्री-ईएमआई ब्याज काटना शुरू कर दिया, जिसमें से खरीदार ने मार्च 2013 तक 26,23,150 रुपये का भुगतान किया।
13 मई 2013 को खरीदार ने एनसीडीआरसी का रुख किया और ब्याज सहित 2,19,92,107 रुपये की वापसी, 7,97,895 रुपये के किराए की प्रतिपूर्ति, लोन ब्याज कटौती को वापस लेने तथा मानसिक प्रताड़ना के लिए 15 लाख रुपये के मुआवजे की मांग की। उपभोक्ता शिकायत लंबित रहने के दौरान बैंक ने लोन वापस मंगाने का नोटिस जारी किया और कमर्शियल कोर्ट में वसूली का मुकदमा दायर कर दिया। खरीदार ने मध्य 2021 में बैंक को 20 लाख रुपये और 30 लाख रुपये की अतिरिक्त राशि चुकाई। इस तरह खरीदार द्वारा बैंक को सीधे चुकाई गई कुल रकम 76,23,150 रुपये हो गई। बिल्डर को सीधे दिए गए 51.11 लाख रुपये को मिलाकर, खरीदार ने अपनी जेब से कुल 1,27,34,726 रुपये खर्च किए थे।
उपभोक्ता आयोग का फैसला और आगे की कार्यवाही
1 जुलाई 2022 को एनसीडीआरसी ने माना कि बिल्डर ने कब्जा सौंपने में विफलता दिखाई और उसकी अप्रत्याशित घटना (फोर्स मेज्योर) की दलील को खारिज कर दिया। आयोग ने पाया कि बैंक ने त्रिपक्षीय समझौते के आधार पर निर्माण कार्य की प्रगति की जांच किए बिना ही ऋण वितरित कर दिया था, जिसके लिए बैंक को सेवा में कमी का दोषी पाते हुए खरीदार को 2,00,000 रुपये चुकाने का निर्देश दिया गया। आयोग ने बिल्डर को निर्देश दिया कि वह खरीदार द्वारा जमा की गई पूरी राशि 2,19,92,107 रुपये पर जमा करने की तिथि से 9 प्रतिशत वार्षिक ब्याज के साथ तीन महीने के भीतर भुगतान करे, ऐसा न करने पर 12 प्रतिशत ब्याज देय होगा। आयोग ने किराए और सामान्य मुआवजे की मांग पर कोई आदेश नहीं दिया था।
बैंक की पुनर्विचार याचिका 7 दिसंबर 2022 को खारिज हो गई। बिल्डर ने आदेश को चुनौती नहीं दी और 1 फरवरी 2023 को आयोग के समक्ष 4,43,24,510 रुपये जमा कराए, जो संचित ब्याज के साथ 8 अक्टूबर 2026 तक बढ़कर 5,65,43,411 रुपये हो गई। 10 दिसंबर 2024 को कमर्शियल कोर्ट ने एनसीडीआरसी के निष्कर्षों को देखते हुए बैंक का वसूली मुकदमा विचारणीय न होने के आधार पर खारिज कर दिया, जिसके खिलाफ बैंक ने हाईकोर्ट में अपील दायर की। इसके बाद खरीदार और बैंक दोनों ने सुप्रीम कोर्ट में अपील दायर की।
पक्षों की दलीलें
खरीदार की ओर से पेश वरिष्ठ अधिवक्ता अमित आनंद तिवारी ने दलील दी कि बैंक ने निर्माण कार्य के सत्यापन के बिना और उस समय लगभग 80 प्रतिशत राशि मिलीभगत से जारी कर दी जब बिल्डर के पास निर्माण की अनुमति तक नहीं थी। उन्होंने तर्क दिया कि खरीदार पूरी राशि का रिफंड, समझौते की धारा 19 और रजनेश शर्मा बनाम बिजनेस पार्क टाउन प्लानर्स लिमिटेड के निर्णय के आधार पर 18 प्रतिशत ब्याज, 35 लाख रुपये मुकदमे का खर्च और 38,000 से 65,000 रुपये प्रति माह के वास्तविक किराए का हकदार है।
बिल्डर की ओर से पेश वरिष्ठ अधिवक्ता गौरव अग्रवाल और अधिवक्ता राहुल कृपलानी ने कहा कि डेवलपर ने आयोग के आदेश को स्वीकार कर लिया है और पूरे विवाद को समाप्त करने के लिए पूरी रकम जमा कर दी है। उन्होंने प्रस्ताव रखा कि खरीदार द्वारा अपनी जेब से चुकाए गए 1.27 करोड़ रुपये उचित ब्याज के साथ उसे लौटा दिए जाएं और शेष राशि बैंक को दे दी जाए ताकि सभी विवाद समाप्त हो सकें। उन्होंने इसके लिए एक्सपीरियन डेवलपर्स (पी) लिमिटेड बनाम सुषमा अशोक शिरूर और डीएलएफ होम्स पंचकुला (पी) लिमिटेड बनाम डी.एस. धांडा के मामलों का हवाला दिया।
बैंक की ओर से अधिवक्ता सुहासिनी सेन ने दलील दी कि आयोग ने त्रिपक्षीय समझौते के प्रावधानों का उल्लंघन करते हुए बैंक द्वारा वित्तपोषित पूरी राशि खरीदार को लौटाने का गलत आदेश दिया है, जिससे एक सुरक्षित लेनदार (सिक्योर्ड क्रेडिटर) असुरक्षित लेनदार की स्थिति में आ गया। उन्होंने सेवा में कमी के निष्कर्ष का विरोध किया, बिल्डर के समझौते के फॉर्मूले को नामंजूर किया और कहा कि विचारणीयता के आधार पर वसूली का मुकदमा खारिज होने से मुख्य मेरिट पर मामला समाप्त नहीं माना जा सकता।
अदालत का विश्लेषण और निष्कर्ष
खरीदार को पूरी राशि वापस मिलने के दावे की जांच करते हुए सुप्रीम कोर्ट ने भारतीय अनुबंध अधिनियम, 1872 के अध्याय V (धारा 64, 65, 70 और 72) और कॉमन लॉ के अनजस्ट एनरिचमेंट (नेमो देबेत लोक्युप्लेतारी एक्स एलियेना जैकचुरा) के सिद्धांत को लागू किया, जिसमें महाबीर किशोर बनाम मध्य प्रदेश राज्य, सहकारी खंड उद्योग मंडल लिमिटेड बनाम कमिश्नर ऑफ सेंट्रल एक्साइज, इंडियन काउंसिल फॉर एनवायरो-लीगल एक्शन बनाम यूनियन ऑफ इंडिया, और मफतलाल इंडस्ट्रीज लिमिटेड बनाम यूनियन ऑफ इंडिया के मामलों का उल्लेख किया गया।
अदालत ने टिप्पणी की:
“पहला, यह सिद्धांत कानून के तहत और साम्या के सिद्धांत के रूप में हमारे कानून का हिस्सा है। दूसरा, यह उस व्यक्ति को देखता है जिसके पास लाभ है और पूछता है कि क्या अंतरात्मा के आधार पर वह इसे अपने पास रख सकता है। तीसरा, यह सुधार का सिद्धांत है, इनाम का नहीं। क्षतिपूर्ति पुरानी स्थिति को बहाल करती है, यह पुनर्वितरण नहीं करती। यह उस व्यक्ति को मूल्य वापस लौटाती है जिसके नुकसान पर वह प्राप्त हुआ था। यह केवल इसलिए किसी व्यक्ति को लाभ नहीं देती क्योंकि उसके साथ कुछ गलत हुआ है।”
त्रिपक्षीय व्यवस्था में सीधे बिल्डर को लोन राशि जाने के विधिक पहलू पर पीठ ने कहा:
“हालांकि, यह विधिक व्यवस्था एक सीमित उद्देश्य की पूर्ति करती है। यह खरीदार पर लोन चुकाने का दायित्व डालती है, भले ही पैसा कभी उसके हाथों से होकर न गुजरा हो। लेकिन यह ऐसे उधार लिए गए धन को, जिसे अभी तक चुकाया नहीं गया है, खरीदार का अपना धन नहीं बना देती।”
अदालत ने स्पष्ट किया कि जब बैंक का लोन बकाया है, ऐसी स्थिति में 2.19 करोड़ रुपये की पूरी राशि खरीदार के हाथों में सौंपना कानूनन अनुचित लाभ माना जाएगा। अदालत ने फैसला सुनाया कि खरीदार केवल 1,27,34,726 रुपये के रिफंड का ही वास्तविक हकदार है।
ब्याज दर के संबंध में पीठ ने खरीदार की 18 प्रतिशत ब्याज की मांग खारिज कर दी और कहा कि बिक्री समझौते की धारा 24 में बिल्डर द्वारा चूक होने पर स्पष्ट रूप से 12 प्रतिशत की दर निर्धारित की गई थी। गाजियाबाद विकास प्राधिकरण बनाम बलबीर सिंह, डीएलएफ होम्स पंचकुला प्राइवेट लिमिटेड बनाम डी.एस. धांडा, और ग्रेटर मोहाली एरिया डेवलपमेंट अथॉरिटी बनाम अनुपम गर्ग के फैसलों को लागू करते हुए अदालत ने कहा कि जब दोनों पक्षों ने देरी के लिए अनुबंध में एक शर्त तय की है, तो उससे अलग हटने के लिए मजबूत कारणों की आवश्यकता होती है। अदालत ने खरीदार द्वारा जमा की गई प्रत्येक राशि की तिथि से 12 प्रतिशत वार्षिक साधारण ब्याज देने का निर्देश दिया।
किराए और मुआवजे के दावे पर अदालत ने लखनऊ विकास प्राधिकरण बनाम एम.के. गुप्ता, बैंगलोर विकास प्राधिकरण बनाम सिंडिकेट बैंक, फॉर्च्यून इंफ्रास्ट्रक्चर बनाम ट्रेवर डी’लीमा, और इरिगेशन डिपार्टमेंट, उड़ीसा सरकार बनाम जी.सी. रॉय का संदर्भ लिया। अदालत ने अलग से किराए की प्रतिपूर्ति को अस्वीकार करते हुए कहा:
“दूसरा, पूरी रकम की वापसी पर ब्याज के साथ-साथ किराए का भुगतान उसी चूक के लिए दोहरा मुआवजा होगा। 12 प्रतिशत वार्षिक ब्याज ठीक इसलिए दिया जाता है क्योंकि खरीदार को उसके धन के उपयोग से वंचित रखा गया था। यदि वह धन उसके पास होता, तो वह अपने लिए घर खरीदने में उसका उपयोग कर सकता था।”
“उसे दोनों चीजें देना—उस पैसे पर प्रतिफल जिससे वह घर खरीद सकता था और वह किराया जो उसने घर न होने के कारण चुकाया—एक ही नुकसान के लिए उसे दो बार क्षतिपूर्ति देना होगा।”
पीठ ने स्पष्ट किया कि 13 मई 2013 को शिकायत दर्ज कर रिफंड मांगते हुए खरीदार ने समझौते को समाप्त करने का विकल्प चुन लिया था। एक बार जब उसने अपार्टमेंट लेने से इनकार कर दिया, तो उसके बाद रहने का खर्च ऐसा नुकसान नहीं माना जा सकता जो फ्लैट न मिलने के कारण हुआ हो। हालांकि, यह स्वीकार करते हुए कि खरीदार पंद्रह वर्षों से अधिक समय से अपने पैसे और मकान दोनों से वंचित रहा और उसने संपत्ति के मूल्य में होने वाले इजाफे का लाभ खो दिया, अदालत ने किराए, मानसिक परेशानी और मुकदमे के खर्च के निपटारे के रूप में 15,00,000 रुपये का समग्र मुआवजा मंजूर किया।
बैंक की सेवा में कमी पर, रवनीत सिंह बग्गा बनाम केएलएम रॉयल डच एयरलाइंस और एसजीएस (इंडिया) लिमिटेड बनाम डॉल्फ़िन इंटरनेशनल लिमिटेड का हवाला देते हुए अदालत ने कहा कि बैंक यह साबित करने में विफल रहा कि उसने तेरह किस्तों को जारी करने से पहले निर्माण की जमीनी प्रगति की जांच की थी। इसलिए एनसीडीआरसी द्वारा लगाया गया 2,00,000 रुपये का जुर्माना बरकरार रखा गया। अदालत ने स्पष्ट किया कि बैंक और खरीदार के बीच लोन वसूली के आपसी अनुबंधीय दावों का फैसला उपभोक्ता कार्यवाही में नहीं हो सकता और इसका निर्णय हाईकोर्ट में लंबित अपील में मेरिट के आधार पर किया जाएगा।
सुप्रीम कोर्ट के निर्देश
अपीलों का निपटारा करते हुए और उपभोक्ता आयोग के आदेश में संशोधन करते हुए सुप्रीम कोर्ट ने निम्नलिखित निर्देश जारी किए:
- आयोग खरीदार को 1,27,34,726 रुपये की राशि, बिल्डर और बैंक के पास जमा कराने की तिथियों से भुगतान होने तक 12 प्रतिशत वार्षिक साधारण ब्याज के साथ जारी करेगा।
- आयोग जमा की गई राशि में से खरीदार को एक महीने के भीतर 15,00,000 रुपये का अतिरिक्त मुआवजा जारी करेगा।
- बिल्डर द्वारा जमा कराई गई शेष राशि आयोग के पास ब्याज वाले खाते में रहेगी, जो बैंक की वसूली अपील पर हाईकोर्ट के अंतिम निर्णय के अधीन होगी।
- हाईकोर्ट अपने समक्ष लंबित अपील पर बिना किसी पूर्व-टिप्पणी से प्रभावित हुए मेरिट के आधार पर स्वतंत्र रूप से फैसला करेगा।
मामले का विवरण
मामले का शीर्षक: मधु कुडापा (पूर्व नाम के. मधुसूदन राव) बनाम मैसर्स लोढ़ा हेल्दी कंस्ट्रक्शंस एंड डेवलपर्स प्राइवेट लिमिटेड (एलएचसीपीएल) एवं अन्य
वाद संख्या: सिविल अपील संख्या 8994/2022 साथ में सिविल अपील संख्या 4622-4623/2023
पीठ: जस्टिस पामिडीघंटम श्री नरसिम्हा और जस्टिस आलोक अराधे
निर्णय की तिथि: 15 अक्टूबर 2026